


El hallazgo de un hombre sin vida, y una carta en la que hacía referencia al agobio económico que sufría, dejaron expuestas las dos caras del modelo económico de Javier Milei: En paralelo con la morosidad y las angustias económicas, también aumentaron los suicidios.
Bahía Blanca amaneció este lunes con el hallazgo de un cuerpo sin vida en la Plaza del Algarrobo, de Parchappe al 1000. Se trata de un hombre de 52 años que presentaba un disparo en la cabeza. En primera instancia, los peritos descartaron la intervención de terceras personas en el hecho.
Horas más tarde, fuentes policiales confirmaron que la hipótesis principal es la de un suicidio. Entre sus pertenencias se encontró una carta en la que hacía referencia a un fuerte agobio económico y a problemas de salud, un dato que los investigadores incorporaron como uno de los elementos centrales para reconstruir lo sucedido.
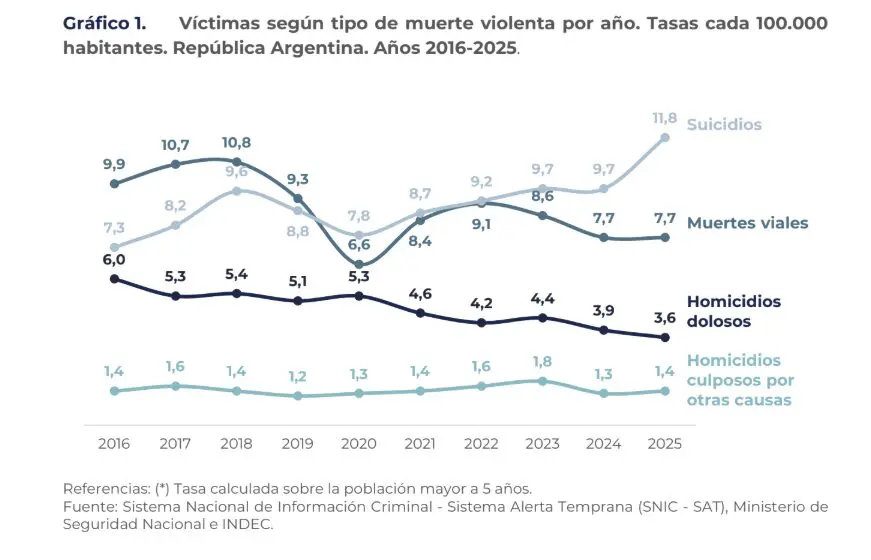
Se trata de un fenómeno que en los últimos años viene mostrando cifras alarmantes a nivel nacional y en 2023 se convirtió en la principal causa de muerte violenta en el país. Según datos del Sistema Nacional de Información Criminal, los casos de suicidios aumentaron en un 22,6% el año pasado, situando la tasa nacional en 11,8 casos cada 100.000 habitantes.
Asimismo, la carta de la víctima también ilustra el impacto de la acuciante situación económica que atraviesan las familias argentinas. Desde la asunción de Javier Milei, no solo se registró una fuerte caída de los ingresos y el empleo estable, sino también un aumento récord de la morosidad, que marcó varios de los episodios que llegaron a los medios de comunicación.
En este caso, a partir de dos llamados al 911, se movilizaron efectivos policiales y personal de Defensa Civil. Al llegar, constataron que el hombre tenía al menos un disparo de arma de fuego. Junto al cuerpo se hallaron dos armas calibre .22, un dato que llamó la atención de los investigadores y cuya procedencia continúa bajo análisis.
Personal de la Policía Científica trabajó durante varias horas en el lugar, mientras se montaba un perímetro para el trabajo pericial. Federico Montero, subsecretario de Fiscalización y Control Policial del Ministerio de Seguridad bonaerense, estuvo presente junto a los comisarios Gonzalo Bezos y Gonzalo Sandobal.
Un país con niveles récord de morosidad
El hallazgo se conoce en un momento en que distintos relevamientos económicos describen un fuerte deterioro en la capacidad de pago de las familias argentinas.
Según un estudio de la Universidad Austral y la consultora EcoGo, la mora total del crédito a personas físicas se quintuplicó en los últimos 18 meses y se convirtió en una de las principales señales de alerta de la economía argentina.
En diciembre de 2024 representaba el 3,6% del crédito relevado; un año después había escalado al 12,6%, y en junio de 2026 alcanzó el 17,5%, es decir, casi uno de cada seis pesos prestados. En apenas 18 meses, el indicador se multiplicó por 4,9, y en la comparación interanual el salto fue de 10,5 puntos porcentuales.
“La mora sigue subiendo y ya se lleva casi uno de cada seis pesos prestados“, advirtió Martín E. Masci, coautor del informe e investigador de la Facultad de Ciencias Empresariales de la Universidad Austral.
El deterioro es más marcado fuera del sistema bancario. Entre los proveedores no financieros (fintech, tarjetas no bancarias, casas de electrodomésticos), los atrasos superiores a los tres meses alcanzan el 31% del monto financiado, más del doble que el 15,2% registrado dentro de la banca tradicional. “El crédito no bancario concentra el deterioro”, señaló Masci.
La brecha también se refleja en la cantidad de personas: el 29,2% de los deudores del segmento no financiero está en mora, frente al 19,2% dentro del sistema financiero. En términos absolutos, 5,3 millones de los 20,4 millones de argentinos con algún tipo de financiamiento (el 26,1%) acumulaban atrasos de más de 90 días hacia junio.
A la mora se suma el costo del financiamiento. Según la consultora Econométrica, en junio el costo financiero total de los préstamos personales alcanzó el 120,4% anual, frente a una inflación interanual del 33,5%. Fuera de los bancos, las tasas pueden llegar a triplicar los niveles del sistema bancario.
El informe también señala que el fenómeno no responde, en la mayoría de los casos, a un endeudamiento excesivo. Del Centro de Estudios Económicos del Banco Provincia se desprende que, de los cuatro millones de nuevos morosos identificados entre 2024 y 2026, tres millones ya tenían préstamos dos años atrás y cumplían normalmente con sus pagos.
Casi dos de cada tres dejaron de pagar sin que sus deudas hubieran crecido de manera extraordinaria, lo que los autores asocian a una pérdida de capacidad de pago (por menores ingresos reales o mayores gastos fijos) más que a un salto en el nivel de endeudamiento.

Caída del salario y aumento de la morosidad: Dos caras del mismo modelo económico
Según cálculos de la consultora Empiria, el pago de deudas con entidades financieras ya equivale al 24% de la masa salarial, proporción que baja al 17% al incorporar transferencias estatales como la Asignación Universal por Hijo. Al sumar los gastos fijos habituales, una familia promedio tiene comprometido casi el 50% de sus ingresos propios, sin considerar la ayuda estatal.
Un relevamiento nacional de Management & Fit, realizado entre el 20 y el 31 de julio sobre 2.600 casos, mostró que el 53,6% de los consultados dijo que los ingresos familiares no alcanzaban. Entre quienes recurrieron al endeudamiento, el 33,4% dijo haberlo hecho para comprar alimentos o cubrir gastos del mes.
El deterioro se extendió a todo el país: la mora por monto aumentó en términos interanuales en las 24 jurisdicciones. La Rioja presentó en junio el mayor nivel, con el 24,5% del crédito otorgado a personas físicas, seguida por San Luis (22,6%) y Santa Cruz (22,2%). En el otro extremo se ubicaron La Pampa (9,1%), la Ciudad de Buenos Aires (11,9%) y Entre Ríos (13,4%).
El gobierno de Javier Milei decidió desentenderse de esta situación y el mandatario llegó incluso a decir que “nadie se endeudó con una pistola en la cabeza” y aseguró que “fue por decisión propia que se endeudaron”. Sin embargo, los datos ilustran que muchas familias fueron arrastradas al endeudamiento para cubrir sus necesidades básicas.
Caída salarial, desocupación y precarización
Y es que la mora crediticia no es el único dato que compone el panorama económico actual.
Según la Encuesta Permanente de Hogares (EPH), en el primer trimestre de 2026 la tasa de desocupación se ubicó en 7,8%, uno de los niveles más altos desde la pandemia, lo que equivale a unos 1,7 millones de personas sin trabajo en todo el país, 70 mil más que en el trimestre anterior.
Si bien el dato marca una leve baja de 0,1 puntos frente al mismo período de 2025, el informe advierte que la creación de empleo estuvo motorizada principalmente por puestos informales o de pocas horas.
La actividad y el empleo crecieron 0,4 puntos porcentuales cada uno, pero a costa de un fuerte incremento de la informalidad (2,2 puntos) y de la subocupación (1,1 puntos). La tasa de informalidad pasó del 40,8% al 44,2% entre el primer trimestre de 2024 y el mismo período de 2026, el porcentaje más alto de los últimos dos años.
Los registros de la Secretaría de Trabajo de la Nación muestran, además, una pérdida de 308 mil puestos asalariados registrados entre noviembre de 2023 y abril de 2026, de los cuales 235 mil corresponden al sector privado y 73 mil al sector público. En ese mismo período, la cantidad de empleos privados registrados cada 100 personas en edad laboral bajó del 21,2% al 19,8%.
A esto se suma la caída del poder adquisitivo de los salarios registrados, que en mayo de 2026 retrocedieron 3,4% real frente al mismo mes del año anterior (2,9% entre los trabajadores privados y 4,3% entre los estatales).
Desde noviembre de 2023, el índice salarial elaborado por el INDEC acumula una pérdida real del 8,7%, con una caída del 3,6% en el sector privado registrado y del 17,7% en el sector público.
Consultoras como Econviews y Equilibra coinciden en que la capacidad de pago de los hogares quedó bajo presión. Econviews señaló que el crédito al sector privado pasó de representar el 4,2% del PBI en abril de 2024 al 8,5% actualmente, una expansión que también llevó a incorporar deudores con perfiles de mayor riesgo.
Equilibra, por su parte, sostuvo que el boom de crédito “escondió transitoriamente el deterioro de la hoja de balance de los agentes económicos“, y señaló que también aumentaron los atrasos en compromisos habituales de las familias, como expensas, prepagas y cuotas de clubes.
Ya cerraron 5.600 empresas en el año y se perdieron 341 mil puestos desde la asunción de Milei
En conjunto, estos indicadores (mora, desempleo, informalidad y salarios) configuran un escenario alarmante que afecta a cada vez más familias argentinas y que tiene efectos cada vez más notorios en la salud de la población.


